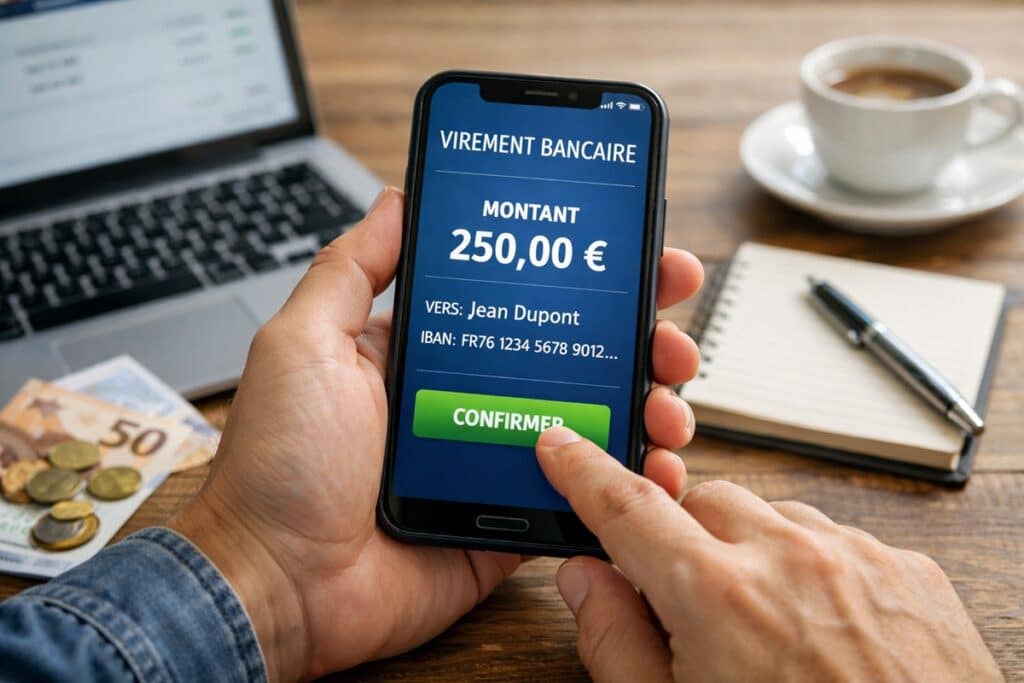

Il peut arriver, par inadvertance ou à cause de circonstances particulières, qu’un virement soit effectué vers un compte bancaire clôturé. Cela peut sembler complexe et inquiétant, mais plusieurs étapes simples vous permettent de gérer cette situation efficacement.
Comprendre ce qui se passe lors d’un virement sur un compte clôturé
Quand un virement est initié vers un compte bancaire qui n’est plus actif, le processus de transfert échoue généralement. La banque réceptrice du virement ne peut pas accepter les fonds dans un compte inexistant et, en règle générale, retourne l’argent à l’expéditeur sous quelques jours ouvrables. Toutefois, il y a des étapes précises à suivre pour s’assurer que l’argent est récupéré correctement.
En somme, le retour de fonds à l’expéditeur devrait être la norme, mais ce processus peut varier en fonction des politiques bancaires spécifiques et des timings du réseau bancaire impliqué. Parfois, il peut aussi exister des décalages ou des erreurs informatiques qui compliquent l’action.
Le rôle des banques dans ce processus
Votre première action devrait être de contacter votre banque immédiatement après avoir constaté l’erreur. Les institutions financières disposent de mécanismes internes pour gérer les virements vers des comptes clos, mais votre intervention peut accélérer le traitement et éviter des complications inutiles.
La banque émettrice est celle qui devra initier les procédures nécessaires pour annuler le virement ou vérifier le statut du transfert de fonds. En expliquant clairement la situation à votre conseiller bancaire, vous augmentez vos chances que le problème soit réglé rapidement.
Les étapes à suivre pour récupérer son argent
Le premier réflexe doit toujours être de contacter la banque dès que possible après avoir identifié l’erreur de virement :
- Appeler immédiatement votre conseiller bancaire : Expliquez-lui la situation et suivez ses recommandations.
- Envoyer un courriel officiel : Documentez le problème et demandez une confirmation écrite de l’initiative prise par la banque.
Cette approche permet d’enclencher le processus de récupération des fonds tout en ayant une trace écrite des échanges, pratique pour toute réclamation bancaire ultérieure.
Suivre l’état de la transaction
Votre banque devrait pouvoir vous fournir un relevé ou un suivi du retour de fonds. Vous devez donc régulièrement vérifier auprès de votre établissement financier si le montant viré incorrectement a bien été débité et renvoyé vers votre compte source.
Ne laissez rien au hasard et gardez un œil vigilant sur toutes les communications reçues depuis votre banque concernant ce virement particulier.
Procédure de réclamation bancaire
Si après quelques jours ouvrables, vous constatez que l’argent n’a toujours pas été restitué, il est temps de passer par une procédure de réclamation bancaire officielle :
- Rassembler tous les documents pertinents : Relevés de compte, e-mails, captures d’écran éventuelles montrant le virement erroné.
- Écrire une lettre recommandée : Adresser cette lettre au service client ou au département des réclamations de votre banque en expliquant clairement le souci rencontré.
Les délais de réponse peuvent varier, mais ces démarches sont essentielles pour prouver votre bonne foi et votre volonté de résoudre rapidement la situation.
Faire intervenir un médiateur bancaire
En cas de désaccord persistant ou si le retour de fond semble bloqué sans raison apparente, vous pouvez solliciter l’intervention du médiateur bancaire. Son rôle est de trouver une solution amiable entre vous et la banque concernée.
Le recours à cet intermédiaire montre aussi que vous prenez la situation au sérieux et que vous êtes disposé à utiliser tous les moyens légaux pour récupérer votre argent.
Utiliser les services de Ciclade
Ciclade est un service en ligne mis en place par la Caisse des Dépôts pour aider les particuliers à retrouver des sommes d’argent inactives, y compris celles issues des comptes bancaires clôturés. Cette plateforme représente une option intéressante lorsque les méthodes traditionnelles échouent ou prennent trop de temps.
Sur Ciclade, il vous suffit de saisir certaines informations clés concernant le compte initial et le virement en question pour savoir si des fonds perdus peuvent être retrouvés et revendiqués.
Processus de recherche avec Ciclade
Pour utiliser cette ressource :
- Accéder au site officiel de Ciclade.
- Créer un compte gratuit pour débuter la procédure de recherche.
- Saisir les données demandées pour lancer la recherche, telles que le numéro de compte ancien, le montant du virement, etc.
Ces recherches peuvent aboutir à la découverte de sommes oubliées depuis longtemps, et même permettre une régularisation inattendue qui évite les pertes financières dues à une clôture de compte imprévoyante.
Conseils pour éviter les virements vers des comptes clôturés
Mettre à jour régulièrement les coordonnées bancaires
Assurez-vous toujours que les informations de compte destinataire sont correctes avant d’initier un transfert de fonds. Conserver des listes mises à jour avec les détails bancaires actuels aide à prévenir les erreurs coûteuses.
Cette pratique simple limite les risques de virement erroné et vous fait économiser le stress lié à la récupération de fonds.
Vérifier les accusés de réception de virements
Lorsque vous effectuez un virement important, vérifiez systématiquement que le bénéficiaire final ait reçu les fonds. Une simple confirmation par e-mail ou téléphone peut suffire pour confirmer la réception correcte des sommes envoyées.
Ce contrôle de routine permet de détecter rapidement toute anomalie et d’agir en conséquence avant que des complications sérieuses ne surviennent.
Comment annuler un virement avant qu’il ne soit traité ?
Dès que vous réalisez l’erreur dans le virement, contactez immédiatement la banque émettrice. Informez-les de la nécessité d’annuler le transfert. Si la transaction n’a pas encore été traitée, ils pourront stopper le processus et éviter que l’argent ne parte vers un compte clôturé.
Un appel à la banque suivi d’une confirmation écrite via courriel garantit que votre demande d’annulation est prise en considération au plus tôt.
Interventions possibles de la banque
Selon la réactivité et les systèmes automatisés adoptés, la banque peut inverser ou suspendre le transfert de façon temporaire jusqu’à vérification complète des coordonnées. Dans certains cas, ils peuvent même rappeler manuellement le transfert si cela est encore techniquement possible.
Ces interventions démontrent la flexibilité des banques modernes pour rectifier des anomalies techniques avant d’occasionner des pertes pécuniaires majeures.

Titulaire d’une licence en économie et gestion, Sonia est assitance de direction dans une PME. Sonia possède également une solide expérience en immobilier et partage ses connaissances en rédigeant des articles qui abordent cette thématique.